Springer Nature
Die Erweiterte BeschräNkte Steuerpflicht Nach § 2 Astg Im Licht Der EuropäIschen Grundfreiheiten
Miglior prezzo disponibile
79,99$
Springer Nature · Spedizione gratuita
VISAPayPal
Prezzi aggiornati
Specifiche
MarcaSpringer Nature
CondizioneNuovo
Descrizione
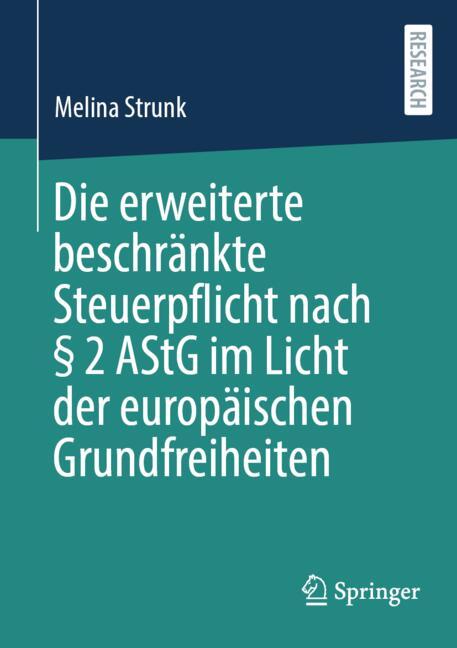
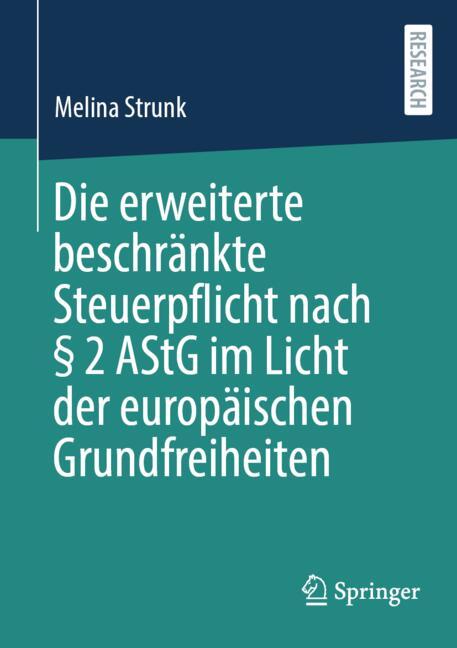
Seit seiner Einführung im Jahr 1972 dient das AuÃensteuergesetz vor allem der Verhinderung von Steuerflucht. Dieses Ziel verfolgt der Gesetzgeber unter anderem mit § 2 AStG. Die darin niedergeschriebene erweiterte beschränkte Steuerpflicht gilt als komplex und mehrdeutig. Neben Rechtsunsicherheit bei der Auslegung der Tatbestandsmerkmale wirft § 2 AStG auch grundlegende Fragen nach ihrer Konformität mit verfassungs- und europarechtlichen Bestimmungen auf. Ziel dieser Arbeit ist es, angesichts der Interpretationsschwierigkeiten und der daraus resultierenden Rechtsunsicherheit in Hinblick auf die Anwendung der Tatbestandsmerkmale und Rechtsfolgen des § 2 AStG einen Beitrag zur Auslegung der Norm zu leisten. Dazu wird die erweiterte beschränkte Steuerpflicht in den Kontext der Erfordernisse des Binnenmarktes gesetzt. Es wird erläutert, ob und inwieweit die Ausgestaltung des § 2 AStG aus systematischen Gesichtspunkten in Einklang mit dem Europarecht und seinen Einflüssen auf das direkte Steuerrecht der Mitgliedstaaten steht.
Storico prezzi
Ricevi una notifica se il prezzo scende
Ti invieremo un'email quando il prezzo di questo prodotto diminuirà.
- Aggiornamenti dei prezzi in tempo reale
- Oltre 50 negozi monitorati
- Avvisi gratuiti di calo prezzo
- Solo negozi verificati
Avvisami quando il prezzo scende sotto: 79,99$
Prodotti simili
Una selezione di prodotti che potrebbero interessarti. Guarda tutti